📌 핵심 요약: 투자의 기본은 ‘위험관리’에서 출발합니다
- 자산배분의 목적: 일확천금이 아니라 ‘변동성과 리스크를 최소화’하여 시장에서 끝까지 살아남는 것입니다.
- 3대 분산 공식: 개별주가 아닌 지수 ETF를 담는 공간 분산, 10년 이상 꾸준히 모아가는 시간 분산, 달러·유로를 간접 보유하는 지역(통화) 분산이 필수입니다.
- 20년의 법칙: 1974년 오일쇼크(-29.7%), 2002년 닷컴버블(-23.4%), 2008년 금융위기(-38.5%) 등 수많은 폭락이 있었지만, S&P 500을 20년 이상 보유했을 때 마이너스 손실을 기록한 역사적 구간은 0%였습니다.
- 적립식 투자의 역발상: -30% 수준의 대형 폭락장은 공포가 아니라, 같은 월 적립금으로 30% 더 저렴하게 주식 수량을 쓸어 담을 수 있는 절호의 축복입니다.
주식 시장에 처음 발을 들이는 투자자 열에 아홉은 “어떤 종목을 사야 단기간에 두 배, 세 배로 오를까?”를 먼저 고민합니다.
하지만 세계적인 투자 대가들과 100년 금융사가 입을 모아 강조하는 성공 투자의 제1원칙은 전혀 다릅니다. 바로 “투자의 기본은 위험관리(Risk Management)“입니다.
수익률을 좇아 무리하게 집중 투자를 하면 한두 번은 큰돈을 벌 수 있지만, 단 한 번의 폭락장만 맞아도 전 재산이 반토막 나며 시장에서 영구 퇴출당합니다. 지속 가능한 부를 쌓기 위해 반드시 알아야 할 3차원 분산투자 공식과 S&P 500 적립식 40년 데이터의 진실을 확인해 보세요.
1. 리스크를 지우는 3대 분산투자 전략: 공간 · 시간 · 지역
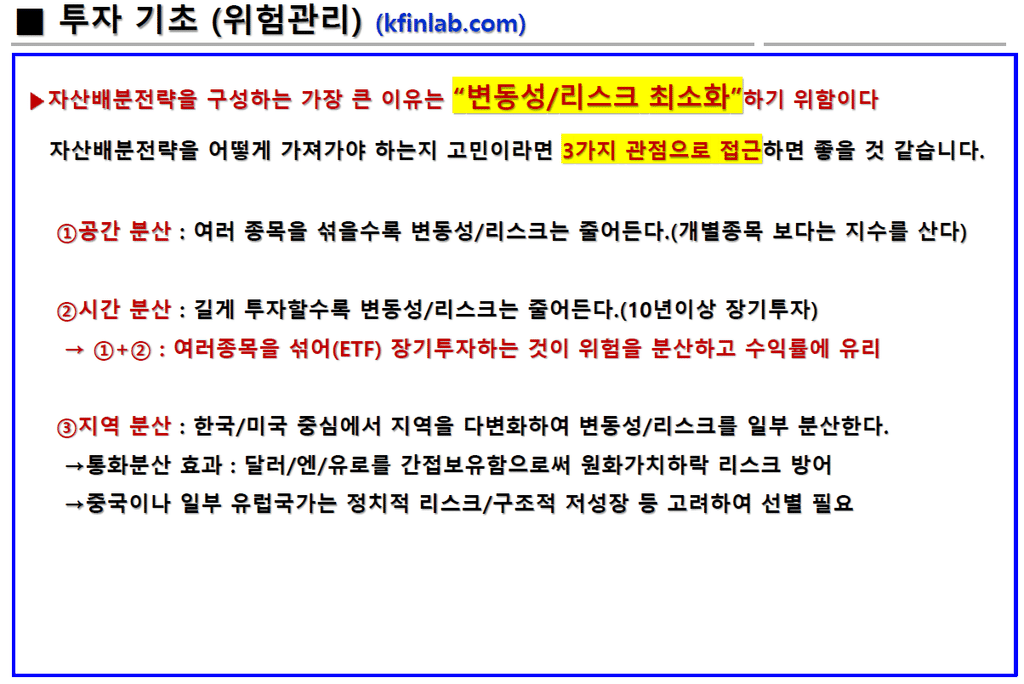
자산배분을 어떻게 시작해야 할지 막막하다면 아래의 세 가지 축으로 접근하면 리스크를 체계적으로 줄일 수 있습니다.
① 공간 분산 (종목 분산)
단일 개별 종목 대신 시장 대표 지수(ETF)를 매수합니다. 수십, 수백 개 우량 기업을 섞을수록 특정 기업의 파산이나 실적 악화 리스크가 희석됩니다.
② 시간 분산 (장기 분할)
한 번에 목돈을 넣지 않고 매달 일정액을 적립식으로 매수하며, 최소 10년 이상 장기 보유합니다. 투자 기간이 길어질수록 변동성은 잠잠해집니다.
③ 지역 분산 (통화 분산)
한국 중심에서 미국 등 글로벌 시장으로 영토를 넓힙니다. 달러·엔·유로를 간접 보유하여 위기 시 원화 가치 급락 리스크를 방어합니다 (단, 정치적 리스크가 큰 중국 등은 신중히 선별).
결국 ‘지수 ETF로 종목을 섞고(공간), 매월 적립식으로 장기투자(시간)하며, 기축통화 자산을 확보(지역)’하는 것이 개인 투자자가 취할 수 있는 가장 완벽한 방패입니다.
2. 공간+시간 분산의 힘: S&P 500 적립식 40년 시뮬레이션
세계 굴지의 자산운용사 뱅가드(Vanguard) 자료에 따르면, S&P 500의 최근 30년 연평균 수익률(CAGR)은 약 10.5%에 달합니다.
매월 75만 원씩 미국 S&P 500 지수 ETF에 기계적으로 적립 투자했을 때, 시간의 경과에 따라 내 자산이 어떻게 불어나는지 실증 데이터를 확인해 보겠습니다.
| 적립 기간 | 납입 원금 (월 75만 원) | S&P 500 평가액 | 환차익 반영 시 평가액 |
|---|---|---|---|
| 10년 | 0.9억 원 | 1.6억 원 | 1.7억 원 |
| 20년 | 1.8억 원 | 6.0억 원 | 6.8억 원 |
| 30년 | 2.7억 원 | 18.6억 원 | 23.1억 원 |
| 35년 | 3.15억 원 | 31.6억 원 | 41.2억 원 |
| 40년 (은퇴 완성) | 3.6억 원 | 53.8억 원 | 73.4억 원 |
💡 복리의 마법은 30년 차부터 폭발한다:
처음 10년 동안은 원금 9천만 원이 1.6억 원으로 불어나는 데 그쳐 다소 지루하게 느껴집니다. 하지만 20년을 넘어가며 6억 원을 돌파하고, 30년 차부터는 복리 엔진이 수직 상승하며 40년 차에는 원금의 15배~20배인 53억~73억 원이라는 거대한 눈덩이가 완성됩니다.
3. 폭락장은 재앙이 아니라 ‘축복’이다
물론 40년의 여정이 탄탄대로였던 것은 아닙니다. 미국 증시는 주기적으로 잔인한 폭락을 겪었습니다.
- 1974년 오일쇼크: 고점 대비 -29.7% 폭락
- 2002년 닷컴버블 붕괴: -23.4% 폭락
- 2008년 글로벌 금융위기: -38.5% 폭락
하지만 한 번에 목돈을 몰빵한 거치식 투자자와 매달 일정액을 납입하는 적립식 투자자의 운명은 폭락장에서 완전히 갈라집니다.
📉 -30% 폭락장에서 벌어지는 기적 (코스트 에버리징)
거치식 투자자는 -30%가 나면 원금 회복까지 수년의 고통을 겪어야 합니다.
하지만 적립식 투자자는 주가가 30% 폭락했을 때, 매달 납입하는 75만 원으로 평소보다 30% 이상 저렴한 가격에 훨씬 더 많은 주식 수량을 매집할 수 있습니다. 훗날 주가가 제자리로 반등하기만 해도 매집된 수량 덕분에 계좌 수익률은 폭발적으로 뜁니다.
👉 따라서 장기 적립식 투자자에게 대형 폭락장은 부를 앞당겨주는 ‘바겐세일 축복’입니다.
단, 여기에는 단 하나의 절대적인 전제 조건이 있습니다.
투자기간 동안 주가가 떨어졌다고 겁먹고 팔거나, 타이밍을 재느라 매도 후 재매수를 반복하지 않고 오직 매수(Only Buy)만 유지해야 한다는 점입니다. 역사적으로 S&P 500은 20년 이상 보유했을 때 원금 손실을 본 사례가 단 한 번도 없었습니다.
💡 작성자 : 케이핀의 금융랩 | 금융·자산관리/연금·절세 전문
- 자격 사항: AFPK(공인재무설계사) · FP(금융자산관리사) · CPE(연금상담전문가) · 은퇴설계전문가
- 전문 분야: 금융·경제 트렌드 분석 | 연금·절세 전략 | 자산관리·은퇴설계
- 기타 : 케이핀의 금융랩 (https://kfinlab.com) 운영
본 블로그는 올바른 금융 지식과 실전 절세·연금 정보를 공유하기 위해 작성된 전문 칼럼입니다.
투자와 관련된 내용은 권유가 아닌 이해를 돕기 위한 사례이므로 최종결정과 책임은 본인에게 있습니다.
정확한 실행을 위해서는 반드시 관련 전문가와 상의하시기 바랍니다.