
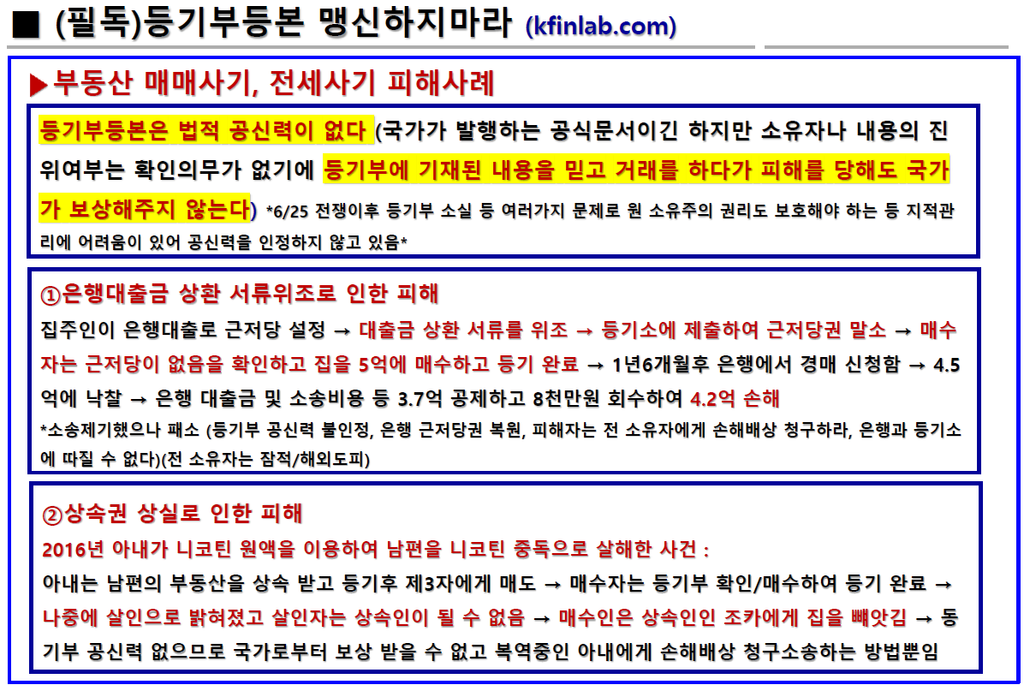
🚨 충격 주의: 대한민국 등기부등본에는 ‘법적 공신력’이 없습니다!
- 국가의 확인의무 부재: 등기소는 서류의 형식적 요건만 검토할 뿐, 서류 위조 여부나 진짜 소유자 진위 여부를 실질적으로 확인할 의무가 없습니다.
- 국가 배상 불가: 등기부등본에 적힌 내용을 100% 믿고 매매나 전세계약을 맺었다가 사기를 당해도, 국가는 1원도 보상해주지 않습니다.
- 진짜 권리자 우선 원칙: 위조나 불법 상속으로 무효 등기가 발생하면, 법원은 선의의 피해자(매수인/세입자)가 아닌 원소유주를 보호합니다.
- 유일한 금융 안전장치: 법 제도의 허점을 금전적으로 100% 메워주는 제도는 오직 ‘권원보험(부동산권리보험)’뿐입니다.
“계약 당일 공인중개사와 함께 인터넷등기소에서 등기부등본 깨끗한 거 직접 떼어보고 잔금 치렀으니 아무 문제 없겠죠?” 부동산 매매나 전세계약을 맺는 국민 99%가 이렇게 안심합니다.
하지만 대한민국 대법원 판례는 냉혹합니다. “등기부등본에는 공신력이 인정되지 않는다.”
국가 기관인 법원 등기소가 발행한 공문서이지만, 그 기재 내용을 믿고 평생 모은 전 재산을 털어 계약했다가 하루아침에 길바닥에 나앉아도 국가와 등기소는 어떠한 책임도 지지 않습니다.
1. 왜 등기부등본에 공신력을 인정하지 않을까? (역사적·법적 배경)
대한민국 민법은 등기의 ‘공신력’을 인정하지 않습니다. 공신력이란 ‘공적 장부에 적힌 내용을 믿고 거래한 사람을 국가가 무조건 보호하는 효력’을 말합니다.
📌 왜 이런 제도가 유지되고 있을까?
6·25 전쟁을 거치며 전국 등기소의 장부들이 불타 소실되었고, 피난과 혼란 속에 위조 서류로 남의 땅을 가로채는 일이 비일비재했습니다. 만약 등기의 공신력을 인정해 버리면, 서류 위조범에게 땅을 빼앗긴 ‘진짜 원소유자’가 영원히 재산을 되찾지 못하는 비극이 발생합니다. 따라서 우리 법원은 ‘진정한 권리자의 재산권 보호’를 거래 안전보다 우선시하도록 설계되어 있습니다.
2. 등기부 믿었다가 전 재산 날린 실제 사기 피해 사례 4선
사례 ① 은행 대출금 상환 서류 위조로 4.2억 손해 (실제 판례)
- 사건 전개: 집주인이 은행 근저당이 잡힌 집의 대출금 상환 서류와 영수증을 정교하게 위조해 등기소에 제출 ➔ 등기소는 서류 형식만 보고 근저당권을 말소 처리함.
- 피해 발생: 매수인은 등기부상 근저당이 완전히 지워진 ‘깨끗한 집’임을 확인하고 5억 원에 매수 등기 완료.
- 충격적 결말: 1년 6개월 뒤 은행이 “대출금이 상환된 적 없다”며 근저당권을 부활시키고 경매를 신청함. 집은 4.5억에 낙찰되었고 은행 대출금과 소송비용 3.7억이 먼저 공제되어 매수인은 겨우 8천만 원만 회수(4.2억 원 순손실).
- 법원 판결: “등기소에는 실질 심사 권한이 없고 등기부에 공신력이 없으므로 은행의 근저당권이 유효하다. 피해자는 도주한 전 소유자에게 민사소송을 걸어 해결하라(패소).”
사례 ② 상속권 박탈로 소유권을 통째로 빼앗긴 사건
- 사건 전개: 2016년 남편을 니코틴 중독으로 살해한 아내가 남편 소유의 부동산을 단독 상속받아 정식으로 소유권 등기를 마친 뒤 일반 매수인에게 매도함.
- 피해 발생: 매수인은 등기부등본상 소유자가 아내인 것을 확인하고 정당한 대금을 지급해 소유권을 이전받음.
- 충격적 결말: 이후 수사를 통해 살인 사건의 전말이 밝혀짐. 민법상 피상속인을 살해한 자는 상속 결격자로 애초에 소유권을 취득할 수 없음. 결국 아내의 상속 등기는 원인무효가 되었고, 매수인은 진짜 상속인인 조카에게 집을 무상으로 넘겨주고 쫓겨남.
사례 ③ 신탁재산 전세 사기 (소유권 이전의 착각)
집주인이 집을 담보로 대출을 받기 위해 부동산 신탁회사에 소유권을 넘겨준 물건입니다. 등기부 갑구에 ‘신탁’이라고 떡하니 적혀 있지만, 집주인이 “내가 실제 주인이고 거주 중이니 나랑 계약하면 된다”고 속입니다. 세입자가 전세금을 입금하고 입주하더라도 신탁회사의 사전 승낙이 없는 임대차 계약은 불법 점유에 불과하여, 경매 처분 시 전세보증금을 단 1원도 돌려받지 못합니다.
사례 ④ 가등기 사기 (영원히 낙찰되지 않는 덫)
등기부 갑구에 ‘가등기’가 설정된 집은 절대 건드리면 안 됩니다. 집주인이 보증금을 돌려주지 않아 세입자가 강제 경매를 신청해도, 가등기 권리자가 본등기를 해버리면 소유권을 빼앗기기 때문에 아무도 경매에 응찰하지 않습니다. 세입자가 울며 겨자 먹기로 셀프 낙찰을 받더라도 가등기 권리자가 본등기를 실행하면 소유권이 박탈됩니다.
3. 유일한 최종 방패: 권원보험(부동산권리보험)이란?
국가도 법원도 지켜주지 않는 법적 제도의 허점을 금전적으로 100% 메워주는 현존하는 유일한 안전장치는 바로 권원보험(부동산권리보험)입니다.
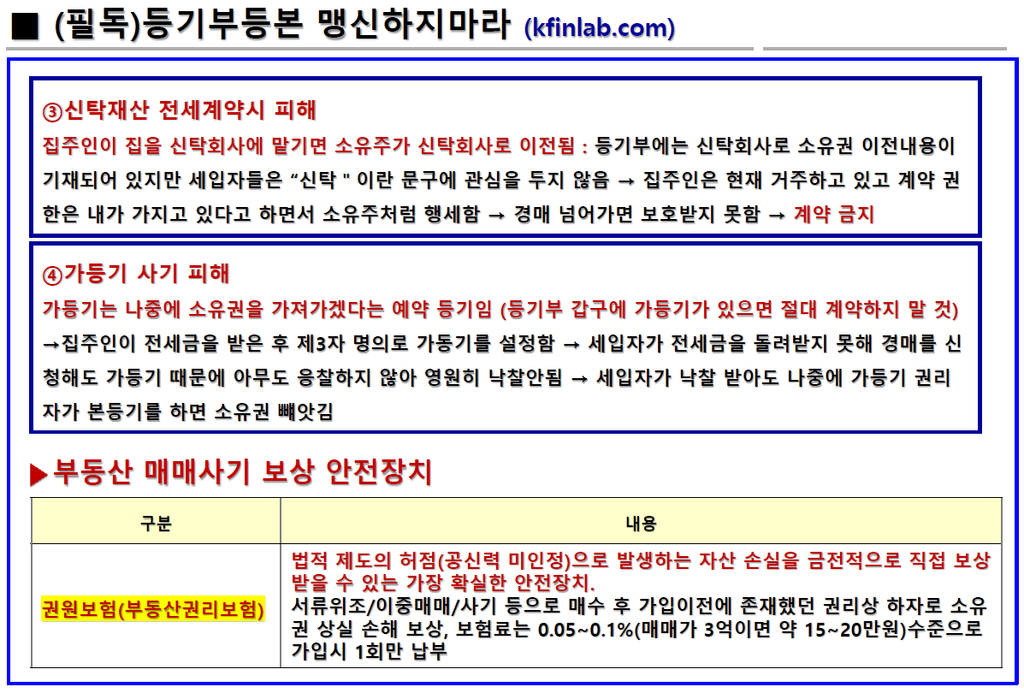
🛡️ 권원보험 핵심 요약: 커피 몇 잔 값으로 억대 자산 방어
- 보장 범위: 서류 위조, 사기 매매, 이중 매매, 상속권 분쟁 등 매수 시점에 알 수 없었던 권리상 하자로 소유권을 박탈당했을 때 발생한 금전적 손실 전액 보상.
- 보험료 부담: 매달 내는 것이 아니라 계약 시 단 1회 납부. 매매가의 약 0.05% ~ 0.1% 수준 (매매가 3억 원 기준 약 15만 ~ 20만 원 선).
- 가입 시점: 매매계약 체결 후 잔금 지급일 이전까지 가입 가능.
💡 작성자 : 케이핀의 금융랩 | 금융·자산관리/연금·절세 전문
- 자격 사항: AFPK(공인재무설계사) · FP(금융자산관리사) · CPE(연금상담전문가) · 은퇴설계전문가
- 전문 분야: 금융·경제 트렌드 분석 | 연금·절세 전략 | 자산관리·은퇴설계
- 기타 : 케이핀의 금융랩 (https://kfinlab.com) 운영
본 블로그는 올바른 금융 지식과 실전 절세·연금 정보를 공유하기 위해 작성된 전문 칼럼입니다.
투자와 관련된 내용은 권유가 아닌 이해를 돕기 위한 사례이므로 최종결정과 책임은 본인에게 있습니다.
정확한 실행을 위해서는 반드시 관련 전문가와 상의하시기 바랍니다.