성공적인 배당 투자와 든든한 현금흐름 창출을 꿈꾸며 증권 시장을 바라보면, 최근 몇 년 사이 연 20%를 훌쩍 넘기는 어마어마한 배당수익률을 내세우는 고배당·커버드콜 ETF들이 쏟아지고 있습니다. 매달 통장에 꽂히는 두둑한 배당금을 보면 “여기에 자금을 묻어두면 은퇴 후 생활비 걱정은 끝이겠구나”*라는 달콤한 착각에 빠지기 쉽습니다.
하지만 전문가의 시각에서 냉정하게 시장을 들여다보면, 연간 고배당률 종목에만 집착하다가 원금이 녹아내려 실제 토탈리턴(Total Return)이 마이너스로 전락하는 경우를 아주 흔하게 목격할 수 있습니다.
이번 글에서는 겉보기 화려한 배당수익률 뒤에 숨겨진 치명적인 함정을 파헤치고, 진정한 투자 성과를 측정하는 기준인 토탈리턴을 왜 반드시 최우선으로 검토해야 하는지 실전 데이터를 통해 완벽하게 분석해 보겠습니다.
1. 배당수익률의 함정: 왜 ‘배당수익률 = 내 수익률’이 아닐까?
많은 초보 투자자들이 범하는 가장 큰 오류는 ‘배당수익률 = 내 총수익률’로 착각한다는 점입니다.
커버드콜 구조나 고배당 상품의 특성상, 기초자산의 주가가 지속적으로 하락하거나 상방이 막힌 상태에서 무리하게 고배당을 지급하다 보면 주가 하락 폭이 배당 수령액보다 커지는 현상이 발생합니다.
- 원금의 훼손: 주가가 30% 폭락했는데 연 25%의 배당을 받았다면, 산술적으로 계산해도 내 총계좌 자산은 오히려 줄어들게 됩니다.
- 배당의 착시: 현금은 통장에 들어왔지만 원금이 깎여 나가는 상태에 빠지며, 장기 복리 효과는커녕 인플레이션 방어조차 실패하게 됩니다.
따라서 배당금이라는 겉모습에 홀리지 않고, “주가수익률과 배당수익률을 합산한 ‘총수익률(Total Return)’을 기준으로 투자 성적표를 매기는 습관”이 절대적으로 필요합니다.
2. 토탈리턴(Total Return)의 진실
진정한 투자 성과를 측정할 때는 현금으로 들어오는 배당금뿐만 아니라 자본 손익(Capital Gain/Loss)을 합산한 토탈리턴을 반드시 확인해야 합니다.
[토탈리턴 시뮬레이션 예시]
- 초기 주가: 10,000원 (연 20% 배당 가정 시 2,000원 수령)
- 1년 후 주가: 기초자산 하락으로 7,500원으로 하락 (-25% 손실)
- 최종 자산 가치: 주가(7,500원) + 배당금(2,000원) = 9,500원
- 실제 토탈리턴: -5.0% (서류상 20% 고배당을 기록했음에도 최종 자산은 오히려 감소)
3. 실제 데이터로 보는 배당수익률 vs 총수익률(TR) 비교
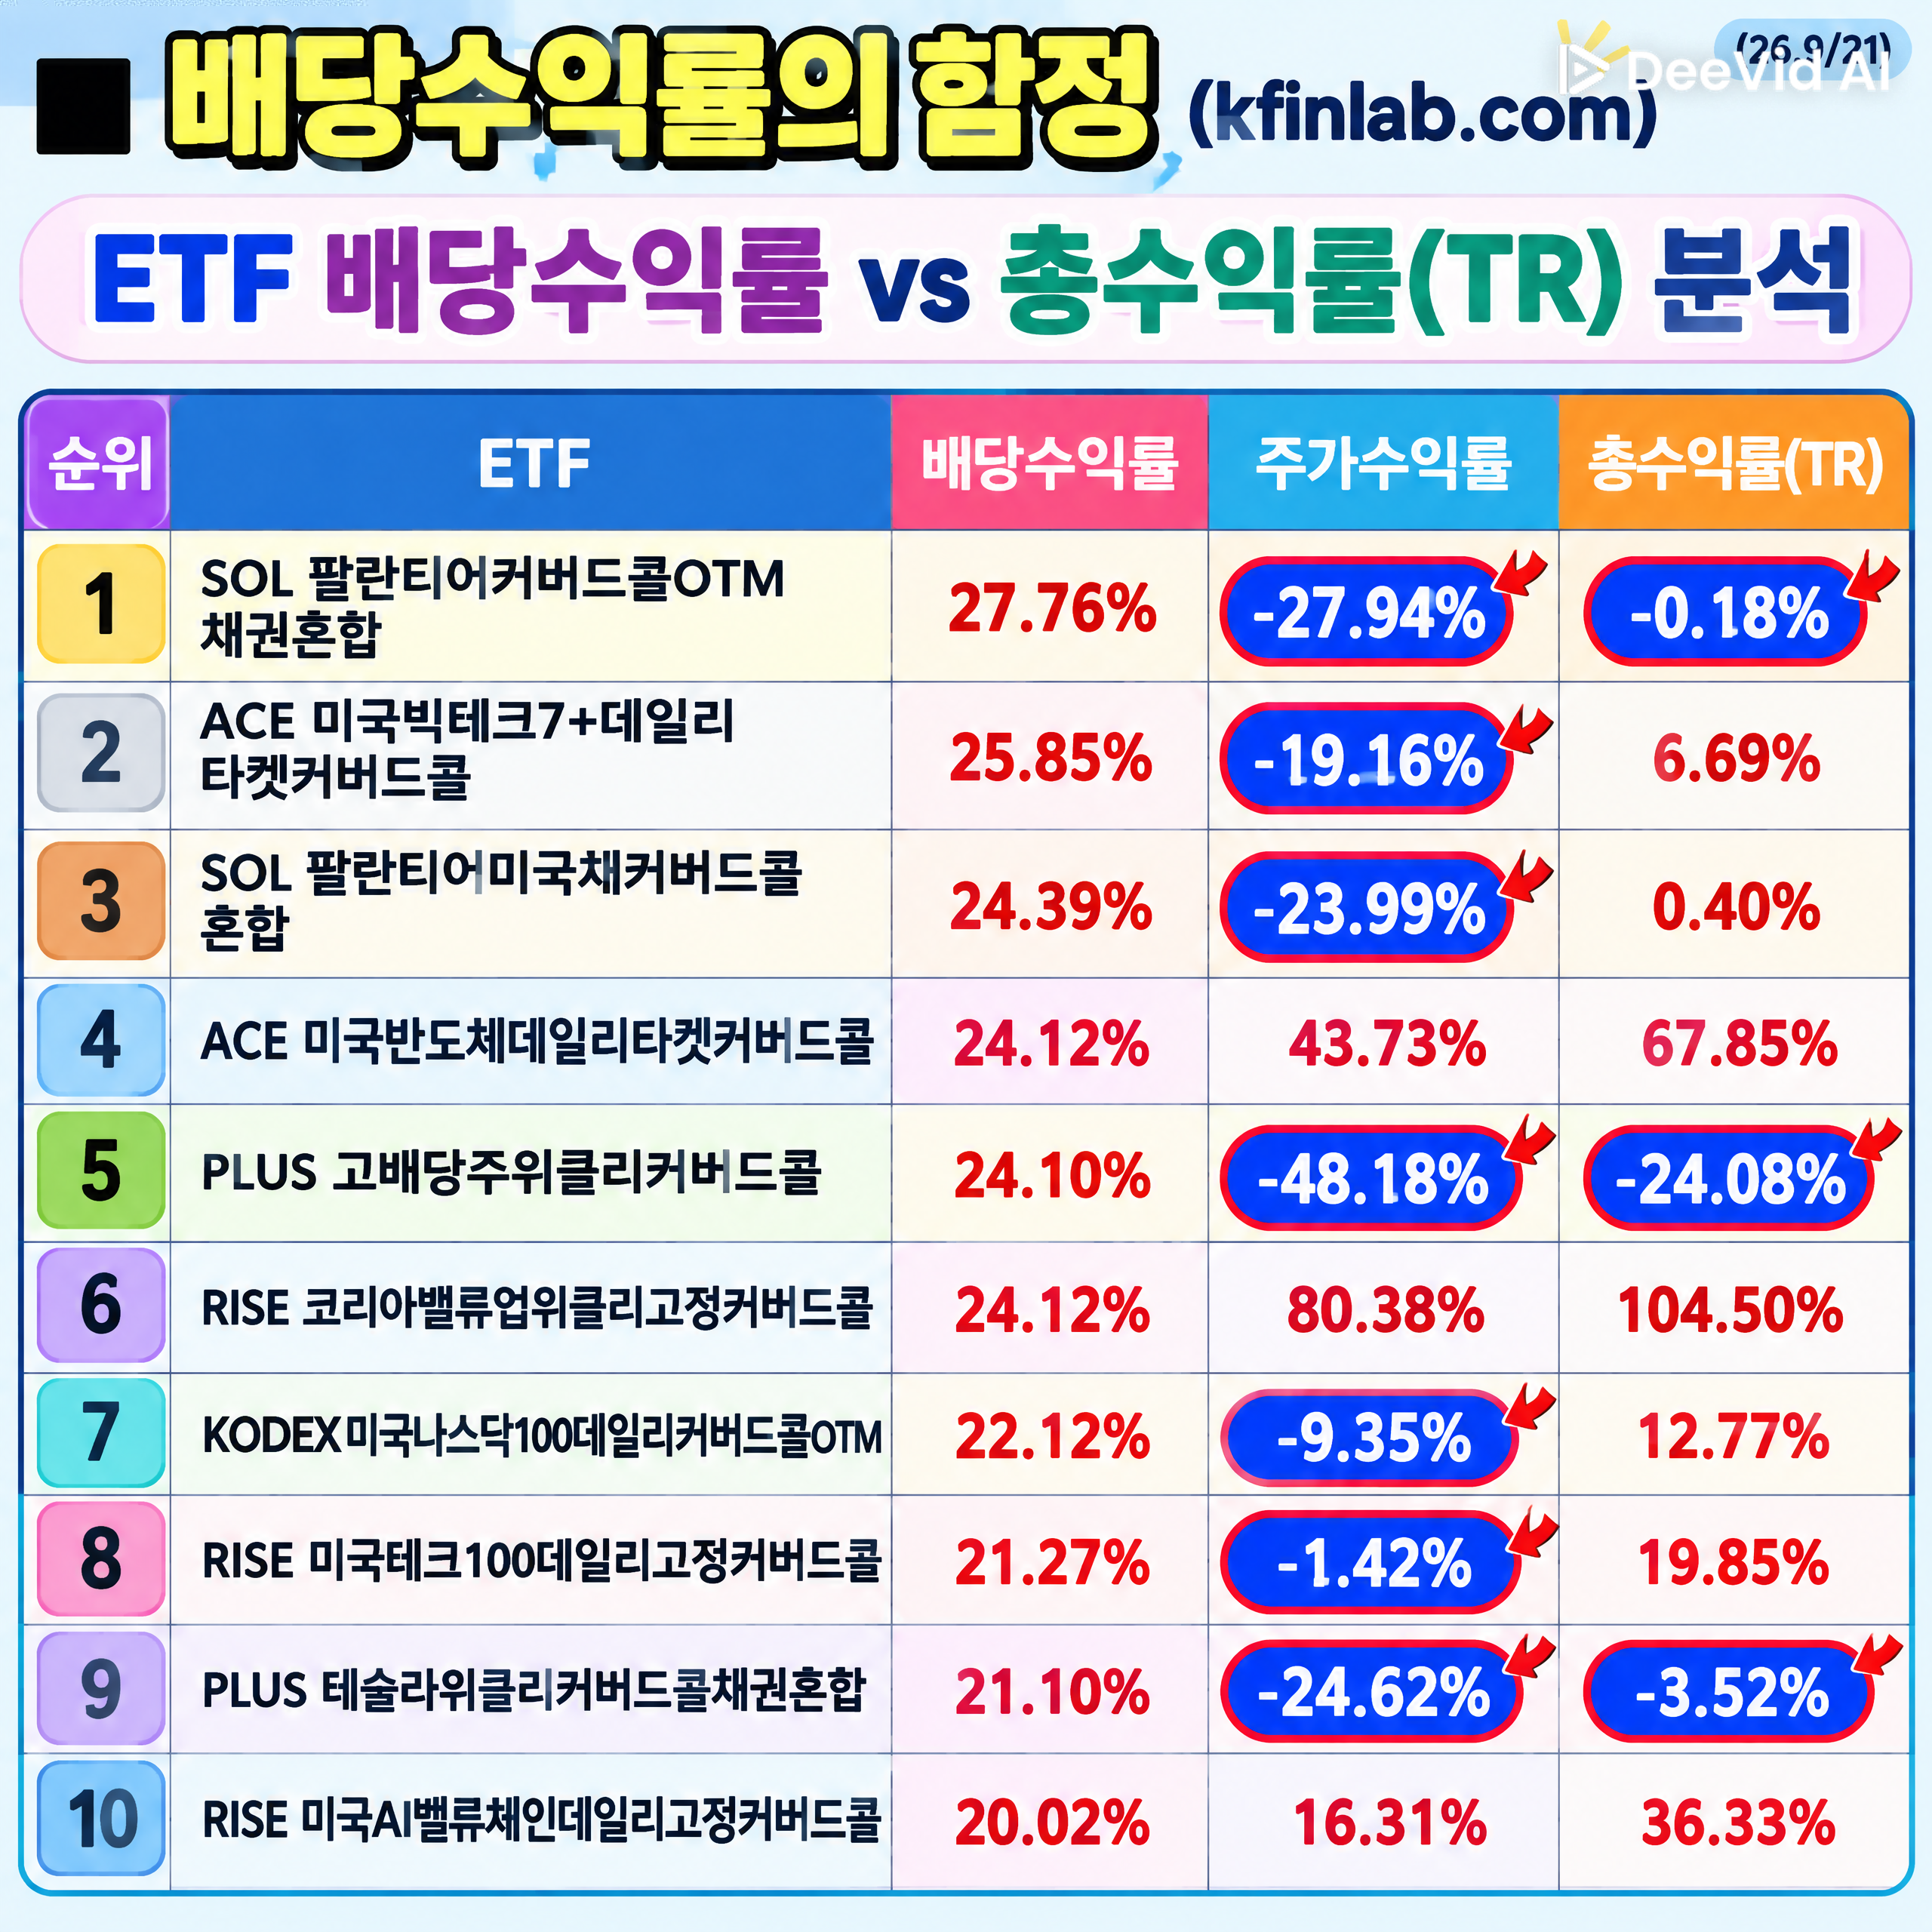
9월 21일 종가 기준 1년간 주요 고배당 및 커버드콜 ETF들의 성적표를 살펴보면 배당수익률의 함정이 얼마나 무서운지 명확하게 드러납니다.
| 순위 | ETF 명칭 | 배당수익률 | 주가수익률 | 총수익률(TR) |
| 1 | SOL 팔란티어커버드콜OTM채권혼합 | 27.76% | -27.94% | -0.18% |
| 2 | ACE 미국빅테크7+데일리타겟커버드콜 | 25.85% | -19.16% | 6.69% |
| 3 | SOL 팔란티어미국채커버드콜혼합 | 24.39% | -23.99% | 0.40% |
| 4 | ACE 미국반도체데일리타겟커버드콜 | 24.12% | 43.73% | 67.85% |
| 5 | PLUS 고배당주위클리커버드콜 | 24.10% | -48.18% | -24.08% |
| 6 | RISE 코리아밸류업위클리고정커버드콜 | 24.12% | 80.38% | 104.50% |
| 7 | KODEX 미국나스닥100데일리커버드콜OTM | 22.12% | -9.35% | 12.77% |
| 8 | RISE 미국테크100데일리고정커버드콜 | 21.27% | -1.42% | 19.85% |
| 9 | PLUS 테슬라위클리커버드콜채권혼합 | 21.10% | -24.62% | -3.52% |
| 10 | RISE 미국AI밸류체인데일리고정커버드콜 | 20.02% | 16.31% | 36.33% |
4. 데이터가 말해주는 진실: “배당률이 높다고 승자가 아니다”
위의 데이터를 꼼꼼히 분석해 보면 고배당 투자에서 왜 Total Return 검토가 필수적인지 뼈저리게 느낄 수 있습니다.
- 배당률 1위의 씁쓸한 현실 (SOL 팔란티어커버드콜OTM채권혼합): 배당수익률이 무려 27.76%에 달하지만, 주가수익률이 -27.94%로 폭락하면서 1년간의 총수익률(TR)은 오히려 -0.18%로 원금을 까먹었습니다. 27%가 넘는 배당을 받고도 마이너스 수익률을 기록한 것입니다.
- 최악의 원금 훼손 사례 (PLUS 고배당주위클리커버드콜): 배당수익률이 24.10%로 매우 높았음에도 불구하고, 주가가 -48.18%로 반토막이 나는 바람에 최종 총수익률(TR)은 -24.08%라는 치명적인 손실을 기록했습니다.
- 진짜 승자의 조건 (RISE 코리아밸류업위클리고정커버드콜 등): 배당수익률(24.12%)도 훌륭했지만, 기초자산의 주가 상승률(80.38%)이 강력하게 받쳐주면서 총수익률(TR)이 104.50%라는 놀라운 성과를 거두었습니다.
즉, 배당금만을 노리고 기업의 체력이나 주가 방어력을 보지 않은 채 고배당 상품에 무작정 뛰어들면, 계좌의 원금이 깎여나가며 결국 ‘빛 좋은 개살구’가 되고 만다는 명확한 증거입니다.
5. 고배당 상품 검증 시 필수 체크포인트
- 배당 재원의 지속 가능성: 배당금이 안정적인 영업활동 잉여현금흐름(FCF)에서 창출되는지(PFR), 아니면 일회성 자산 매각이나 과도한 부채에 의존하는지 확인합니다.
- 총수익 관점의 백테스팅: 단순 배당수익률의 높낮이보다 시장 지수(예: S&P 500 등) 대비 하락장 방어력과 장기 토탈리턴을 비교해야 합니다.
- 세무적 실효성 검토: 금융소득종합과세 기준(연 2,000만 원 초과)을 초과할 경우, 고배당으로 인한 누진세 부담이 세후 토탈리턴을 크게 깎아내릴 수 있음을 염두에 두어야 합니다.
6. 성공적인 투자를 위한 제언
배당주와 커버드콜 상품을 포트폴리오에 편입할 때 반드시 기억해야 할 원칙은 다음과 같습니다.
- 배당수익률표만 보고 절대 매수하지 마라: 연 20~30%라는 현란한 배당률 뒤에는 반드시 주가 하락이라는 리스크가 도사리고 있는지 점검해야 합니다.
- 반드시 ‘토탈리턴(Total Return)’을 기준으로 검증하라: 배당금으로 얻는 이익과 주가 변동으로 인한 자본 손익을 합산한 최종 수익률이 플러스(+) 기조를 유지하는지 확인해야 합니다.
- 기초자산의 체력을 보라: 배당을 아무리 많이 준다 해도 기초자산이 우상향할 수 있는 경쟁력을 갖추지 못했다면, 결국 배당금은 내 원금을 쪼개서 돌려받는 ‘조삼모사’에 불과합니다.
현금흐름도 중요하지만, 내 자산의 총액을 불려주는 것은 결국 토탈리턴(Total Return)입니다. 화려한 배당수익률의 함정에서 벗어나 균형 잡힌 시각으로 투자 대상을 선별할 때, 비로소 진정한 의미의 자산 증식과 성공적인 은퇴 준비를 달성할 수 있습니다.
💡 작성자 : 케이핀의 금융랩 | 금융·자산관리/연금·절세 전문
- 자격 사항: AFPK(공인재무설계사) · FP(금융자산관리사) · CPE(연금상담전문가) · 은퇴설계전문가
- 전문 분야: 금융·경제 트렌드 분석 | 연금·절세 전략 | 자산관리·은퇴설계
- 기타 : 케이핀의 금융랩 (https://kfinlab.com) 운영
본 블로그는 올바른 금융 지식과 실전 절세·연금 정보를 공유하기 위해 작성된 전문 칼럼입니다.
투자와 관련된 내용은 권유가 아닌 이해를 돕기 위한 사례이므로 최종결정과 책임은 본인에게 있습니다.
정확한 실행을 위해서는 반드시 관련 전문가와 상의하시기 바랍니다.