성공적인 주식 투자의 출발점은 화려한 테마나 시장의 소문이 아니라, 기업이 벌어들이는 이익과 자산의 건전성을 객관적으로 평가하는 ‘재무제표 분석’입니다. 수많은 지표 중에서 초보 투자자들이 가장 헷갈려 하면서도 반드시 숙지해야 하는 지표들이 바로 ROE, PER, PBR, 그리고 실제 현금창출력을 보여주는 PFR입니다.
이번 글에서는 단순한 교과서적 용어 정의를 넘어, 실제 주식 시장에서 저평가 우량주를 발굴하는 실무 로직과 더불어, 대한민국 코스피와 미국 S&P 500 지수의 재무적 체질을 비교하여 진정한 저평가의 의미를 파헤쳐 보겠습니다.
1. 주식 시장을 지배하는 4대 핵심 재무 지표의 실체
개별 기업을 분석하고 저평가 우량주를 가려내기 위해 반드시 알아야 할 4대 핵심 지표의 개념과 산식입니다.
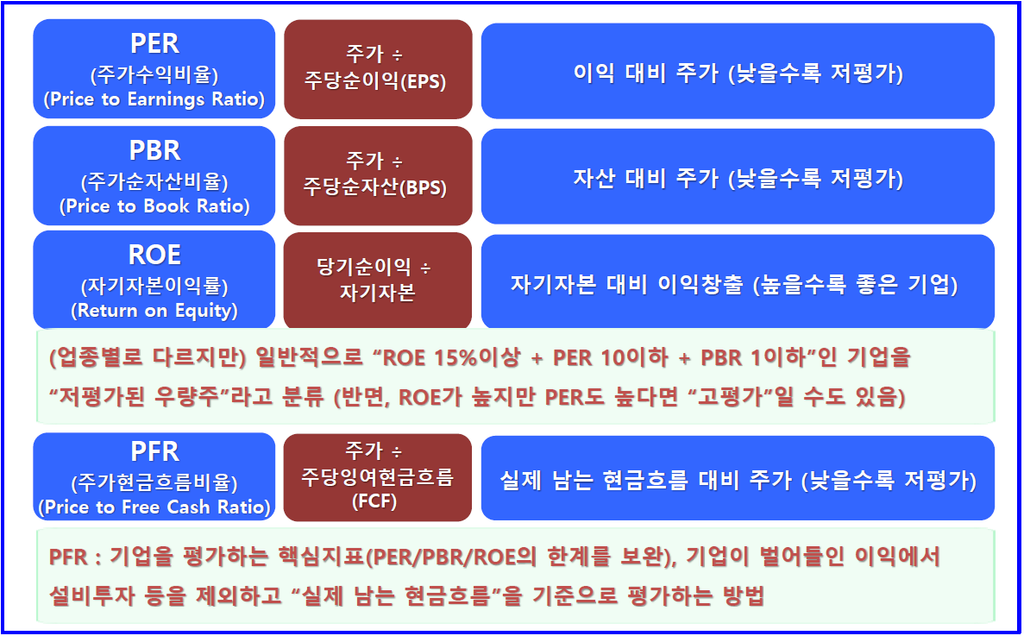
- ROE (Return on Equity, 자기자본이익률): 투입한 자기자본으로 얼마의 순이익을 냈는가를 보여주는 경영 효율성 지표입니다.
(당기순이익 ÷ 자기자본)으로 계산되며, ROE가 꾸준히 15% 이상 유지되는 기업은 강력한 경제적 해자(Moat)를 가졌다고 평가받습니다. - PER (Price-to-Earnings Ratio, 주가수익비율): 주가가 기업의 순이익(EPS)에 비해 몇 배로 거래되고 있는지를 나타냅니다.
주가 ÷ 주당순이익으로 산출되며, 낮을수록 이익 대비 저평가된 것으로 보지만, 성장성이 없는 밸류 트랩(Value Trap) 기업일 수도 있어 주의가 필요합니다. - PBR (Price-to-Book Ratio, 주가순자산비율): 주가가 기업의 순자산(장부지가, BPS) 대비 몇 배인가를 보여줍니다.
주가 ÷ 주당순자산으로 계산되며, PBR이 1 미만이라는 것은 기업이 가진 청산가치보다 주가가 싸게 거래된다는 뜻입니다. - PFR (Price-to-Free Cash Flow Ratio, 주가잉여현금흐름비율): 장부상 순이익이 아니라 실제로 회사 곳간에 현금이 쌓이는가(잉여현금흐름, FCF)를 기준으로 평가하는 가장 강력한 현금창출력 지표입니다.
시가총액 ÷ 잉여현금흐름으로 계산됩니다.
2. 핵심 재무 지표 비교 분석표
| 지표명 | 산식 (Formula) | 이상적인 기준 및 판단 기준 | 주의해야 할 함정 |
|---|---|---|---|
| ROE | 순이익 ÷ 자기자본 × 100 | 15% 이상 우수, 자본 효율성 높음 | 과도한 부채(레버리지)로 인해 ROE가 왜곡될 수 있음 |
| PER | 주가 ÷ 주당순이익(EPS) | 업종 평균 대비 낮고 이익 성장이 지속되는 기업 | 일회성 이익(자산 매각 등)으로 PER이 낮아진 경우 착시 발생 |
| PBR | 주가 ÷ 주당순자산(BPS) | 1 미만인 경우 자산 가치 대비 저평가 | 사양산업이나 자산 가치 실현이 불가능한 기업일 수 있음 |
| PFR | 시가총액 ÷ 잉여현금흐름(FCF) | 낮을수록 실제 현금 창출 능력이 우수함 | 설비투자(CAPEX)가 급증하는 시기에 일시적 왜곡 발생 |
3. 실전 저평가 우량주 발굴 스크리닝 로직
투자 대상 기업을 추려낼 때 단일 지표에만 의존하면 낭패를 보기 쉽습니다. 업종별 차이가 존재하지만, 전통적인 주식 시장의 실무 스크리닝 기준은 다음과 같습니다.
💡 황금 비율 공식: 업종별로 다소 차이가 있으나, 일반적으로 “ROE 15% 이상 + PER 10 이하 + PBR 1 이하”를 충족하는 기업을 핵심 저평가 우량주로 분류합니다. (반면, ROE가 높더라도 PER이 지나치게 높다면 이미 고평가된 성장파일 수 있으므로 주의해야 합니다.)
- 고ROE + 저PBR 조합: 자본 효율성(ROE)이 높으면서도 시장에서 아직 주목을 받지 못해 PBR이 낮게 형성된 종목은 가장 안전한 가치투자 대상입니다.
- 잉여현금흐름(FCF) 플러스 검증: 순이익은 장부상으로만 잡히고 실제 현금은 들어오지 않는 분식 회계나 부실 기업을 거르기 위해, 반드시 FCF가 수년째 플러스(+)를 기록하는지 확인해야 합니다.
4. 거시적 관점의 확장: 코스피 200 vs S&P 500 지표 비교
개별 기업 분석을 넘어, 국가별 증시 전체의 체질을 비교해보면 지표의 숨은 의미가 명확해집니다. 전통적인 지표만 보면 한국 증시는 심각한 저평가(코리아 디스카운트) 상태로 보이지만, 실질 현금흐름 지표인 PFR을 대입하면 전혀 다른 진실이 드러납니다.
| 구분 | 코스피 200 | S&P 500 (미국) |
|---|---|---|
| PER (이익 대비 주가) | 약 10배 내외 (낮을수록 저평가) | 22배 이상 (높은 밸류에이션) |
| PBR (자산 대비 주가) | 1배 안팎 (자산가치 대비 매우 저렴) | 4 ~ 5배 이상 |
| ROE (자기자본이익률) | 6 ~ 8% 수준 | 15 ~ 20% 고효율 |
| PFR (주가 대비 현금흐름) | 약 37배 (상당히 높음) | 약 25배 (상대적으로 양호) |
| 산업 구조적 특징 | 제조업, 중화학공업 등 자산 집약형 중심 | 빅테크, 플랫폼, 제약 등 무형자산 고부가가치 중심 |
| 주주환원 정책 | 현금흐름 불확실성으로 배당 및 자사주 소각 제한적 | 풍부한 현금을 바탕으로 적극적 자사주 매입·소각 |
5. 코스피 PFR 37배 vs S&P 500 PFR 25배의 숨은 진실
단순한 주가지수와 PBR만 보면 코스피가 압도적으로 저평가되어 보이지만, 실질 현금창출력 지표인 PFR 관점에서는 코스피(37배)가 S&P 500(25배)보다 오히려 고평가되어 있습니다. 이러한 현상이 발생하는 구조적 이유는 다음과 같습니다.
① 코스피 PFR이 높은 이유: 막대한 자본지출(CapEx)의 부메랑
현재 코스피는 AI 반도체 슈퍼사이클(HBM 등)의 영향으로 삼성전자와 SK하이닉스 중심의 장부상 순이익 전망치가 사상 최고치를 경신하고 있습니다. 그럼에도 PFR이 37배로 높은 이유는 다음과 같습니다.
- 대규모 설비투자 부담: 코스피 주력 산업은 반도체, 자동차, 화학, 배터리 등 대표적인 제조업 기반입니다. 벌어들인 돈의 상당 부분을 공장 증설과 첨단 장비 도입에 재투자해야만 경쟁력을 유지할 수 있습니다.
- 실질 현금(FCF)의 감소: 순이익이 아무리 장부상으로 잡혀도 막대한 설비투자 비용(CapEx)을 빼고 나면 주주에게 돌아갈 실질 잉여현금(Free Cash)이 줄어들게 되며, 분모가 작아지니 PFR 배율이 치솟게 됩니다.
- 높은 이익 변동성: 경기 민감주 비중이 높아 수출 호불호에 따라 현금 흐름이 극심하게 흔들리는 약점이 있습니다.
② S&P 500 PFR이 안정적인 이유: 고부가가치 현금 제조기의 힘
미국 S&P 500은 지수 자체가 역사적 고점에 있어 PER이 22배를 넘지만, PFR은 25배로 비교적 탄탄한 방어력을 보여줍니다.
- 가벼운 자산 구조(Asset-Light): S&P 500을 이끄는 빅테크(MS, 알파벳, 애플, 메타 등)는 거대한 굴뚝 공장을 지을 필요성이 적습니다.
- 압도적인 현금 창출력: AI 데이터센터 등 인프라 투자를 늘리면서도 전 세계 소프트웨어 및 플랫폼 생태계를 통해 벌어들이는 현금 유입 자체가 막대합니다.
- 즉각적인 주주환원 믹스: 벌어들인 현금이 FCF로 고스란히 남아 곧바로 자사주 매입 후 소각 및 배당 확대에 쓰입니다. 유통 주식 수가 줄어드니 주당 가치가 방어되고 PFR이 안정적으로 유지됩니다.
6. 투자 관점에서의 결론 및 시사점
정부가 추진하는 “밸류업 프로그램”이나 “상법 개정” 등의 자본시장 선진화 노력이 진정한 주가 부양으로 이어지려면, 단순히 겉모습뿐만 아니라 이 PFR 배율을 낮추는 체질 개선이 수반되어야 합니다.
단순히 장부상 이익이나 덩치(자산)만 키우는 경영에서 벗어나, 자본 효율성(ROE)을 높이고 투자 효율을 극대화하여 주주들에게 실제로 나누어 줄 수 있는 현금(잉여현금흐름)을 얼마나 많이 창출하느냐가 향후 우량주 판별의 핵심 기준이 될 것입니다. 현재 한국 증시는 이익의 ‘질적 성장’과 ‘실질 현금 유입’을 증명해내야 하는 중요한 시험대에 서 있습니다.
💡 작성자 : 케이핀의 금융랩 | 금융·자산관리/연금·절세 전문
- 자격 사항: AFPK(공인재무설계사) · FP(금융자산관리사) · CPE(연금상담전문가) · 은퇴설계전문가
- 전문 분야: 금융·경제 트렌드 분석 | 연금·절세 전략 | 자산관리·은퇴설계
- 기타 : 케이핀의 금융랩 (https://kfinlab.com) 운영
본 블로그는 올바른 금융 지식과 실전 절세·연금 정보를 공유하기 위해 작성된 전문 칼럼입니다.
투자와 관련된 내용은 권유가 아닌 이해를 돕기 위한 사례이므로 최종결정과 책임은 본인에게 있습니다.
정확한 실행을 위해서는 반드시 관련 전문가와 상의하시기 바랍니다.